LemFi
- 3,6
- Note
- 1.00M
- Installations
- Free
- Prix
 Analyse par App-foxy
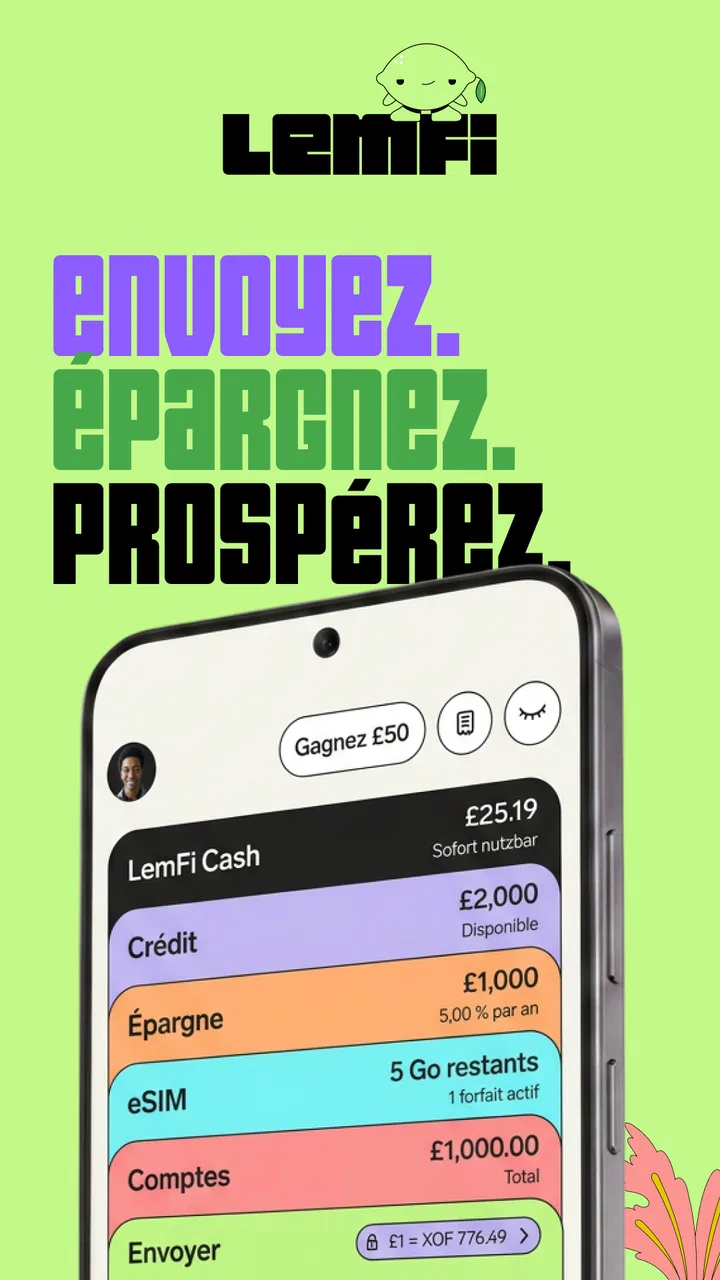
Quand on cherche une application pour envoyer de l’argent à l’étranger, le vrai test ne commence pas au moment où l’on appuie sur « envoyer ». Il commence bien avant : installation, vérification du profil, choix du pays, compréhension du bénéficiaire et réaction de l’application lorsque quelque chose ne se passe pas comme prévu. J’ai utilisé LemFi avec cette idée en tête, en le considérant comme un outil de finance personnelle plutôt que comme une simple interface de transfert. Mon impression générale est celle d’un service intéressant pour les personnes qui envoient régulièrement de l’argent à leur famille ou qui gèrent des dépenses entre plusieurs pays, mais qui demande un peu de méthode dès que le parcours sort du scénario idéal.
L’application est développée par Pomelo Technology Inc et se concentre sur les paiements et transferts internationaux. Elle est gratuite au téléchargement, classée PEGI 3, et fonctionne à partir d’Android 7.0. Sa version actuelle est 26.34.0. Ces éléments la rendent accessible à un public assez large, mais ils ne disent pas tout : une application financière peut être techniquement compatible avec un téléphone tout en restant exigeante dans la manière de renseigner les informations. C’est précisément là que LemFi mérite d’être jugée.
Le premier obstacle est souvent le parcours, pas le transfert
La difficulté la plus fréquente que j’ai rencontrée avec ce type d’application n’est pas forcément une panne. C’est plutôt un décalage entre ce que l’utilisateur pense devoir faire et ce que le service attend réellement. On installe l’application en imaginant qu’il suffit de choisir un destinataire, d’indiquer un montant et de confirmer. En pratique, un transfert international repose sur plusieurs éléments qui doivent correspondre : l’identité du titulaire, le pays concerné, les coordonnées du bénéficiaire et la destination exacte des fonds.
Vous aimerez peut-être aussi

 Amazon Shopping
 : acheter vite, vérifier soi-même
Entre livraison suivie, avalanche de recommandations et vendeurs multiples, l’application transforme l’achat banal en parcours sous tension. Son efficacité est réelle, mais elle a un prix : l’attention.

 Subway Surfers
 face à Geometry Dash Lite : gagner en spontanéité, perdre en maîtrise
Plus direct qu’un jeu de précision, moins exigeant qu’un parcours à maîtriser : voici ce que Subway Surfers change vraiment, ce qu’il améliore et ce qu’il ne remplacera pas.

 Fever: Événements et billets
Fever facilite les sorties décidées au dernier moment, selon la ville
Entre recommandations locales et réservation rapide, Fever répond à une envie devenue familière : sortir sans passer la soirée à chercher. Mais son efficacité dépend encore beaucoup de la ville.

 Telecommande Universelle de TV
Télécommande TV sur téléphone : pratique, mais pas vraiment universelle
Pratique quand la télécommande manque, l’application n’a rien d’universel au sens magique : voici les situations où elle simplifie vraiment le salon, et celles où elle déçoit.

 WEBTOON
 transforme la BD en rituel de poche
Entre épisodes courts, attente hebdomadaire et lecture verticale, WEBTOON transforme la BD en rendez-vous de poche — pratique, intime, mais parfois difficile à refermer.

 Avatar World ®
Avatar World se joue mieux quand on prépare ses scènes
Derrière ses décors colorés, Avatar World cache surtout un terrain de jeu à organiser. Quelques habitudes suffisent pour créer des scènes plus riches et moins répétitives.
Plus d’actualités de notre rédaction



Avec LemFi, je conseille donc de ne pas commencer par remplir rapidement tous les champs. Il vaut mieux préparer les informations sur une note séparée, en vérifiant l’orthographe du nom, les coordonnées bancaires ou les renseignements demandés pour la réception. Une petite différence entre le nom saisi dans l’application et celui associé au compte destinataire peut transformer une opération simple en échange de messages et en attente inutile. Ce n’est pas une faiblesse propre à LemFi, mais l’interface ne peut pas corriger une information erronée à votre place.
Un autre point de friction vient du vocabulaire. Dans un transfert international, le compte qui finance l’opération et le compte qui reçoit l’argent ne jouent pas le même rôle. Si l’on confond le bénéficiaire avec la personne qui paie, on peut avoir l’impression que l’application propose une mauvaise option alors que le problème vient simplement de la structure du transfert. Je recommande de lire chaque écran jusqu’au bout, surtout lorsque plusieurs personnes de la famille utilisent le même téléphone ou lorsque l’on alterne entre ses propres comptes et ceux d’un proche.
Le meilleur réflexe consiste à traiter chaque transfert comme une opération distincte, même si vous envoyez souvent de l’argent à la même personne. Vérifiez le destinataire affiché, le montant et la destination avant de confirmer. Cette habitude paraît lente au début, mais elle évite les erreurs liées à un ancien bénéficiaire sélectionné par inadvertance ou à un montant saisi dans la mauvaise devise.
Ce qui peut donner l’impression d’un blocage
Une étape qui prend plus de temps que prévu n’est pas nécessairement une application bloquée. Dans la finance, certaines actions peuvent rester en attente pendant qu’une information est contrôlée ou qu’une opération est traitée. Le piège est de recommencer immédiatement, en pensant que le premier essai n’a pas fonctionné. On risque alors de créer une doublure ou de ne plus savoir quelle demande doit être suivie.
Lorsque l’écran semble immobile, je commence par noter ce que j’ai déjà fait : bénéficiaire sélectionné, montant, étape atteinte et message affiché. Je ferme ensuite l’application normalement et je la rouvre, sans supprimer les données ni réinstaller dans la précipitation. Si l’opération apparaît toujours dans l’historique ou dans un état intermédiaire, je préfère attendre une indication claire plutôt que lancer une seconde demande. Cette méthode est particulièrement importante pour les utilisateurs qui surveillent leur budget au jour le jour.
La note moyenne de LemFi est de 3,5, avec plus de 62 000 évaluations. Je la lis comme un signal réaliste : l’application répond probablement bien aux besoins d’une partie de son public, mais l’expérience peut varier selon le pays, le type de transfert et la situation du compte. Les 207 avis visibles ne remplacent pas une vérification personnelle, mais ils rappellent qu’un service financier ne se juge pas uniquement à la facilité du premier écran.
Préparer correctement l’installation et le premier usage
Avant d’installer LemFi, je vérifie d’abord que le téléphone n’est pas saturé et que la connexion est stable. Ce conseil paraît banal, mais un parcours de création de compte interrompu au mauvais moment peut laisser l’utilisateur dans le doute : faut-il recommencer, attendre ou se reconnecter ? Une connexion fiable réduit ce genre de confusion. Je conseille aussi de faire le premier essai lorsque vous avez quelques minutes devant vous, plutôt qu’au moment où un proche attend déjà l’argent.
Le système minimal indiqué est Android 7.0. Si le téléphone est ancien, la compatibilité technique ne garantit pas une expérience confortable. Un écran lent, un clavier qui répond mal ou une application qui passe souvent en arrière-plan peuvent compliquer la saisie d’informations sensibles. Dans ce cas, un appareil plus récent peut être une meilleure solution que de multiplier les tentatives sur le même téléphone. Pour les utilisateurs iOS, il faut également vérifier la version disponible sur leur appareil avant de prévoir un transfert urgent.
Au premier lancement, je conseille de distinguer trois objectifs : créer ou ouvrir son accès, préparer les informations personnelles, puis organiser un premier transfert de faible importance. Cette progression permet d’identifier l’étape qui pose problème. Si l’inscription fonctionne mais que le bénéficiaire ne peut pas être ajouté, le diagnostic n’est pas le même que si l’application ne s’ouvre pas. En avançant par petites étapes, on évite de confondre un souci de compte avec un souci de téléphone.
Il est aussi utile de garder à portée de main les informations exactes du destinataire. Je ne remplirais pas un formulaire en devinant une donnée ou en copiant un ancien message sans le relire. Les coordonnées envoyées par un proche peuvent avoir changé, et une conversation familiale n’est pas toujours une source suffisamment précise pour une opération financière. LemFi peut simplifier le parcours, mais la qualité des informations reste la responsabilité de l’utilisateur.
Un contrôle simple avant de confirmer
Juste avant la validation, je relis lentement les éléments présentés à l’écran. Je vérifie la personne choisie, la somme, la devise si elle est affichée, ainsi que le compte ou le moyen utilisé pour financer l’opération. Je regarde également si un message demande une action supplémentaire. Ce contrôle ne prend que quelques secondes et constitue, à mon avis, l’un des usages les plus importants de l’application.
Je déconseille de prendre une capture d’écran contenant des informations sensibles pour la partager dans un groupe familial. Si vous devez demander de l’aide, masquez les données personnelles et ne transmettez jamais un code de connexion ou de validation. La simplicité d’une application de transfert peut donner une fausse impression de légèreté : il s’agit toujours d’argent et de données privées.
Le fait que LemFi soit gratuite est appréciable pour tester son fonctionnement sans payer l’accès à l’application. Cela ne doit cependant pas être interprété comme une garantie que chaque opération financière sera sans coût ou identique à une autre. Avant de confirmer, je lis toujours le récapitulatif affiché dans l’application et je compare le résultat attendu avec le montant réellement destiné au bénéficiaire. Si le taux de change ou le total reçu est essentiel pour votre budget, cette vérification doit devenir automatique.
Récupérer un parcours interrompu sans aggraver la situation
Quand une démarche s’interrompt, la première chose à faire est de retrouver le dernier état connu. Je rouvre LemFi, je consulte l’écran correspondant à l’opération et je cherche un statut compréhensible. Je n’appuie pas plusieurs fois sur les boutons de confirmation et je ne crée pas immédiatement un nouveau bénéficiaire. L’objectif est de savoir si l’opération a été refusée, mise en attente, annulée ou simplement interrompue avant l’envoi.
Si l’application revient à l’écran d’accueil après une fermeture, je reprends calmement le parcours au lieu de supposer que tout a été supprimé. Je vérifie également si le profil est toujours connecté et si les informations déjà saisies sont conservées. Lorsque le service demande de recommencer une étape, je relis le message au lieu de modifier au hasard les données. Une correction utile est une correction justifiée : changer plusieurs champs en même temps rend le problème plus difficile à comprendre.
Pour une opération urgente, je note le moment approximatif de la tentative, le destinataire et le message affiché. Ces détails sont plus utiles qu’une description vague comme « ça ne marche pas ». Ils permettent de comparer une nouvelle tentative avec la précédente et de savoir si le problème est constant ou lié à une circonstance particulière. Je garde aussi les notifications reçues, sans les transférer à n’importe qui, car elles peuvent contenir des éléments personnels.
Un conseil moins évident concerne les changements de réseau. Si vous commencez un transfert sur un réseau Wi-Fi puis passez brusquement aux données mobiles, l’application peut se comporter différemment selon la qualité de la connexion. Je préfère terminer une étape sensible sur un seul réseau stable. Si la connexion est mauvaise, j’attends plutôt que de toucher plusieurs fois à l’écran. Cette prudence est plus utile qu’une réinstallation automatique.
Quand une réinstallation n’est pas la bonne réponse
Réinstaller peut parfois résoudre un problème d’ouverture, mais ce n’est pas mon premier choix pour une opération financière interrompue. Une suppression précipitée peut compliquer la récupération du contexte local ou faire perdre du temps à se reconnecter. Je commence par fermer l’application, redémarrer le téléphone si nécessaire et vérifier la connexion. Je ne supprime les données qu’en dernier recours, après avoir vérifié que je connais bien mes identifiants et que l’opération en cours est clairement identifiée.
La version actuelle, 26.34.0, mérite aussi d’être prise en compte. Si l’application propose une mise à jour officielle, l’installer peut corriger un comportement lié à une ancienne version. Je privilégie toujours la source officielle de téléchargement et j’évite les fichiers trouvés sur des sites inconnus. Dans le domaine financier, gagner quelques minutes avec une installation non fiable ne vaut pas le risque pour le compte ou les informations personnelles.
Si le problème persiste, je prépare une demande d’assistance précise : modèle du téléphone, version du système, étape concernée, message visible et état du transfert. Je ne joins pas de mot de passe, de code de sécurité ou de document complet dans un message non vérifié. Cette façon de procéder aide à obtenir une réponse exploitable tout en protégeant le compte.
Quand LemFi n’est probablement pas la cause
Il est tentant d’accuser l’application dès qu’un bénéficiaire ne reçoit pas l’argent immédiatement. Pourtant, un transfert international dépend de plusieurs intervenants et de plusieurs informations. Le compte du destinataire peut être indisponible, les coordonnées peuvent être incorrectes ou la banque réceptrice peut traiter l’opération à son propre rythme. LemFi peut afficher l’état de la demande, mais elle ne contrôle pas chaque étape extérieure à son interface.
Je vérifie donc d’abord avec le bénéficiaire le nom du titulaire, les coordonnées utilisées et le compte qui devait recevoir les fonds. Je lui demande aussi de regarder dans le bon compte, surtout s’il en possède plusieurs. Cette vérification familiale est souvent plus rapide que de refaire toute l’opération. Si le destinataire affirme ne rien voir, je compare son information avec le statut affiché dans LemFi avant de décider quoi que ce soit.
Le téléphone peut également être responsable. Une mémoire presque pleine, une batterie très faible, une date et une heure incorrectes ou un système ancien peuvent perturber la connexion et les notifications. Je commence par des contrôles simples : libérer un peu d’espace, maintenir le système à jour, redémarrer l’appareil et tester une connexion stable. Je ne modifie pas de réglages sensibles au hasard, surtout si l’application fonctionne par ailleurs.
Enfin, il faut distinguer un besoin de transfert ponctuel d’un besoin bancaire plus large. LemFi me paraît pertinente pour quelqu’un qui veut gérer des paiements internationaux depuis une application dédiée. En revanche, une banque traditionnelle peut être préférable si vous avez besoin d’un accompagnement en agence, de produits d’épargne, d’un crédit ou d’une vision complète de vos finances. Une autre solution spécialisée peut aussi convenir davantage si elle dessert mieux votre pays, votre devise ou le compte précis du bénéficiaire.
Les usages où l’application prend vraiment son sens
Le cas le plus convaincant est celui d’une personne qui envoie régulièrement de l’argent à un proche resté dans un autre pays. Par exemple, si je dois contribuer chaque mois aux dépenses d’un parent, je peux préparer les informations du bénéficiaire avec attention, vérifier le récapitulatif à chaque envoi et conserver une trace personnelle de la date et du montant. L’intérêt n’est pas seulement de réaliser une opération, mais de créer une routine contrôlée et compréhensible.
L’application peut aussi être utile pour quelqu’un qui partage son temps entre deux pays et qui veut éviter de gérer chaque fois le transfert comme une démarche entièrement nouvelle. Dans ce scénario, la régularité devient un avantage, à condition de ne pas considérer un ancien bénéficiaire comme automatiquement correct. Un changement de compte ou de coordonnées doit être vérifié avant le prochain envoi.
Je la conseillerais moins à une personne qui veut uniquement envoyer une petite somme une fois, sans prendre le temps de comprendre le parcours. Pour ce profil, la préparation et les contrôles peuvent sembler disproportionnés par rapport au besoin. Je serais également prudent si le transfert doit arriver à une heure précise : il vaut mieux prévoir une marge et ne pas dépendre d’une seule application pour une dépense urgente.
Avec plus d’un million d’installations, LemFi a trouvé un public important, mais la popularité ne remplace pas l’adéquation avec votre situation. Le bon choix dépend du pays de départ, du pays d’arrivée, du destinataire et de la fréquence des opérations. Je la vois comme un outil spécialisé à intégrer dans une organisation personnelle, pas comme un remplacement universel de la banque.
Mon verdict pratique après l’avoir utilisée
Mon avis sur LemFi est favorable pour les transferts internationaux réguliers, surtout si vous êtes prêt à vérifier soigneusement les informations et à suivre l’état de chaque opération. L’application est gratuite, son positionnement est clair et elle peut rendre plus direct un besoin qui passe souvent par plusieurs étapes bancaires. Sa valeur apparaît surtout lorsque l’utilisateur développe une routine : préparer les données, confirmer le destinataire, contrôler le récapitulatif et ne pas répéter une demande en cas d’attente.
Je ne la présenterais pas comme une solution sans friction. Les problèmes de connexion, les informations incorrectes, les attentes liées au bénéficiaire ou les étapes de vérification peuvent rendre l’expérience moins immédiate qu’espéré. Ce n’est pas forcément un défaut de conception, mais cela signifie que l’application demande davantage d’attention qu’un outil de paiement quotidien. Pour un transfert important, je préfère toujours faire un premier essai prudent et garder une solution de secours.
Face à une banque traditionnelle, LemFi paraît plus ciblée sur le besoin international et moins adaptée à la gestion financière complète. Face à un service de transfert concurrent, le choix se fera surtout sur la compatibilité avec votre corridor de paiement, la clarté du montant final et la facilité de réception pour votre proche. Je ne choisirais donc pas uniquement sur la note affichée dans la boutique. Je testerais le parcours avec une opération adaptée à mon budget, puis j’évaluerais la régularité du service.
En résumé, LemFi mérite d’être essayée par les familles réparties entre plusieurs pays, les travailleurs mobiles et les personnes qui effectuent des paiements internationaux de manière récurrente. Elle convient moins aux utilisateurs qui refusent toute étape de contrôle ou qui ont besoin d’une assistance bancaire globale. Si vous l’installez, prenez le temps de préparer les informations, évitez les doubles tentatives et considérez chaque statut comme une indication à comprendre avant d’agir. C’est cette discipline, plus que la rapidité du premier écran, qui fera la différence entre une expérience pratique et une suite de frustrations.
FAQ sur LemFi
01Qu’est-ce que LemFi et à qui s’adresse cette application ?
LemFi est une application financière destinée principalement aux personnes vivant à l’étranger qui souhaitent envoyer de l’argent à leur famille ou gérer des transferts internationaux. Elle permet généralement d’effectuer des envois depuis certains pays vers plusieurs destinations prises en charge. Avant de l’utiliser, vérifiez que votre pays de résidence, votre nationalité et le pays du bénéficiaire sont bien éligibles.
02LemFi est-elle une application sûre pour envoyer de l’argent ?
LemFi met en place des mesures de sécurité et des procédures de vérification d’identité afin de protéger les comptes et les transactions. Toutefois, comme pour tout service financier, la prudence reste indispensable : utilisez uniquement l’application officielle, activez les protections disponibles et ne communiquez jamais vos codes de connexion. La disponibilité des services et les autorisations peuvent varier selon les pays.
03Quels documents sont nécessaires pour créer un compte LemFi ?
Lors de l’inscription, LemFi peut demander des informations personnelles ainsi qu’un document officiel d’identité, une adresse et parfois des justificatifs supplémentaires. Cette vérification dépend notamment de votre pays, du montant transféré et des obligations réglementaires. Préparez des documents lisibles et à jour, car un dossier incomplet ou des informations incohérentes peuvent retarder l’activation du compte ou le traitement d’un transfert.
04Combien coûtent les transferts avec LemFi et quel taux de change est appliqué ?
Les frais et le taux de change ne sont pas nécessairement identiques pour tous les utilisateurs. Ils peuvent dépendre du pays d’envoi, de la devise, du montant, du mode de paiement et du mode de réception choisi. Avant de confirmer une opération, consultez toujours le récapitulatif affiché dans l’application : il doit indiquer les frais éventuels, le taux appliqué et le montant que le bénéficiaire recevra.
05Combien de temps faut-il pour recevoir un transfert LemFi ?
Le délai de réception varie selon la destination, le moyen de paiement, le type de compte du bénéficiaire, les contrôles de conformité et les horaires des institutions financières. Certains transferts peuvent être rapides, tandis que d’autres nécessitent davantage de temps, notamment en cas de vérification supplémentaire. Si le délai annoncé est dépassé, consultez le suivi dans l’application et contactez l’assistance avec la référence de la transaction.
Avantages
- Ouverture de compte entièrement en ligne
- sans déplacement en agence.
- Interface claire et facile à prendre en main
- même pour un nouvel utilisateur.
- Possibilité de suivre l’état des transferts directement depuis l’application.
- Prise en charge de plusieurs devises et corridors internationaux.
- Notifications utiles pour confirmer les opérations et informer des changements.
Inconvénients
- La disponibilité des services varie selon le pays de résidence et la destination.
- Des plafonds de transfert peuvent limiter les montants envoyés par certains utilisateurs.
- Une vérification d’identité et des justificatifs supplémentaires peuvent être demandés.
- Les délais de réception dépendent des banques et ne sont pas toujours instantanés.
- Le support client peut être moins réactif pendant les périodes de forte demande.

LemFi
Galerie